మంచి వేతనం ఉన్నా లోన్ రాలేదా? కారణాలు ఇవే కావొచ్చు..!
Advertisement
- జీతంలో ఎక్కువ భాగం ఈఎంఐలకు వెళ్తే లోన్ మంజూరుపై ప్రభావం
- క్రెడిట్ రిపోర్ట్లో చెల్లింపుల చరిత్రనూ బ్యాంకులు పరిశీలిస్తాయి
- పత్రాల్లో పొరపాట్లతో కూడా దరఖాస్తు తిరస్కరణ
- వరుసగా లోన్ దరఖాస్తులు చేయడం మంచిది కాదంటున్న నిపుణులు
- కారణం తెలుసుకుని మళ్లీ దరఖాస్తు చేయాలని సూచన
Advertisement
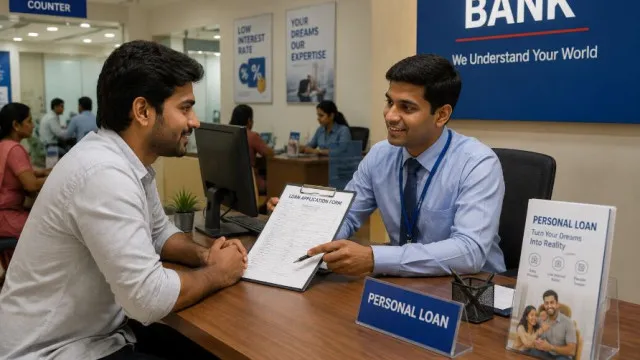
పర్సనల్ లోన్కు దరఖాస్తు చేసిన తర్వాత అది తిరస్కరణకు గురైతే చాలామంది ముందుగా క్రెడిట్ స్కోర్పైనే అనుమానం వ్యక్తం చేస్తారు. అయితే ప్రతి సందర్భంలో అదే కారణం కాదు. బ్యాంకులు, నాన్ బ్యాంకింగ్ ఫైనాన్స్ సంస్థలు రుణం మంజూరు చేసే ముందు దరఖాస్తుదారుడి ఆర్థిక పరిస్థితిని పూర్తిగా పరిశీలిస్తాయి. జీతం, అప్పులు తీర్చే సామర్థ్యం, ఉద్యోగ స్థిరత్వం, ఇప్పటికే ఉన్న రుణ భారం వంటి అంశాలను పరిగణనలోకి తీసుకుని నిర్ణయం తీసుకుంటాయి.
జీతం ఎక్కువైనా సరే
మంచి వేతనం ఉన్నా కొందరి లోన్ దరఖాస్తులు తిరస్కరణకు గురవుతుంటాయి. కారణం ఆదాయం కాదు.. దాంట్లో ఇప్పటికే ఎంత మొత్తం ఈఎంఐలు, క్రెడిట్ కార్డు బకాయిలు, ఇతర ఆర్థిక బాధ్యతలకు వెళ్తుందన్నదే. నెలవారీ ఆదాయంలో పెద్ద భాగం అప్పుల చెల్లింపులకే వెళ్తుంటే కొత్త రుణం చెల్లించే సామర్థ్యంపై బ్యాంకులకు సందేహం కలుగుతుంది.
క్రెడిట్ రిపోర్టే ముఖ్యం
క్రెడిట్ రిపోర్ట్లో మూడు అంకెల స్కోర్ మాత్రమే ఉండదు. గతంలో ఈఎంఐలు సకాలంలో చెల్లించారా? క్రెడిట్ కార్డులను ఎలా వినియోగించారు? ఇటీవల ఎన్ని రుణాలకు దరఖాస్తు చేశారు? వంటి వివరాలన్నీ అందులో నమోదై ఉంటాయి. మంచి స్కోర్ ఉన్నా ఇటీవల చెల్లింపుల్లో ఆలస్యం జరిగితే బ్యాంకులు అప్రమత్తంగా వ్యవహరించవచ్చు. మరోవైపు స్కోర్ కొంత తక్కువ ఉన్నా చెల్లింపుల చరిత్ర బాగుంటే రుణం మంజూరయ్యే అవకాశం ఉంటుంది.
చిన్న తప్పులతోనూ ప్రభావం
ఆర్థిక కారణాలు కాకుండా దరఖాస్తులో చేసిన పొరపాట్లు కూడా లోన్ తిరస్కరణకు దారి తీస్తాయి. పత్రాల్లో వివరాలు సరిపోలకపోవడం, తప్పు సమాచారం నమోదు చేయడం, ఆదాయ ధ్రువీకరణ పత్రాలు లేకపోవడం వంటి కారణాలతో వెరిఫికేషన్లో సమస్యలు తలెత్తుతాయి. అందుకే దరఖాస్తు సమర్పించే ముందు అన్ని వివరాలు ఒకేలా ఉన్నాయో లేదో పరిశీలించాలి.
వరుసగా దరఖాస్తులు వద్దు
ఒక బ్యాంకు రుణం నిరాకరించగానే వెంటనే మరో నాలుగు, ఐదు సంస్థలకు దరఖాస్తు చేయడం మంచిది కాదని నిపుణులు సూచిస్తున్నారు. ప్రతి దరఖాస్తుతో క్రెడిట్ రిపోర్ట్లో ‘హార్డ్ ఎంక్వైరీ’ నమోదవుతుంది. తక్కువ సమయంలో ఎక్కువ దరఖాస్తులు కనిపిస్తే అత్యవసరంగా రుణం కోసం ప్రయత్నిస్తున్నారని బ్యాంకులు భావించే అవకాశం ఉంటుంది.
తిరస్కరణను అవకాశంగా చూడాలి
లోన్ రాకపోవడాన్ని చివరి నిర్ణయంగా భావించాల్సిన అవసరం లేదని నిపుణులు చెబుతున్నారు. ఇప్పటికే ఉన్న అప్పులు తగ్గించుకోవడం, క్రెడిట్ రిపోర్ట్లో తప్పులు ఉంటే సరిచేయించుకోవడం, కొత్త ఉద్యోగంలో కొంతకాలం పనిచేసిన తర్వాత మళ్లీ దరఖాస్తు చేయడం వంటి చర్యలు రుణం పొందే అవకాశాలను పెంచుతాయి. తొందరపడకుండా తిరస్కరణకు కారణం తెలుసుకుని అవసరమైన మార్పులు చేసుకోవడం మంచిదని సూచిస్తున్నారు.
Advertisement